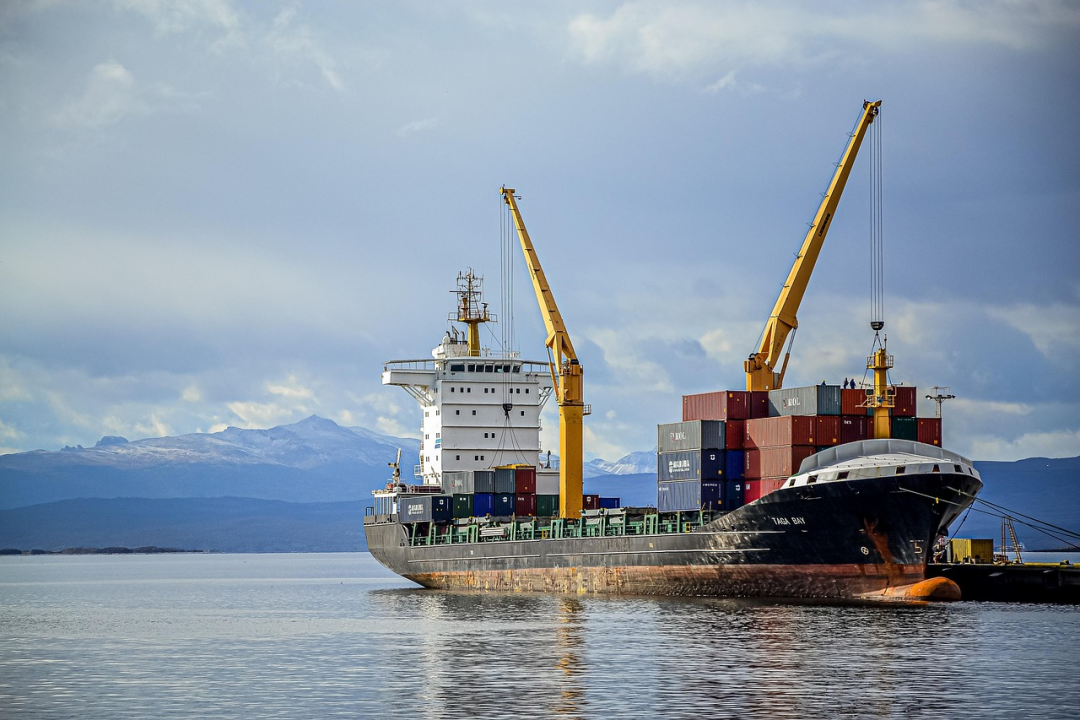
上半年,世界造船业迎来一轮多年未见的好行情。中国造船完工量、新接订单量、手持订单量三大指标,全球份额全部超过七成,头部船厂的手持订单已经排到了2029年之后。订单爆发,给船舶供应链带来机遇。
笔者拿到一份造船企业及主要供应链清单:江南造船、沪东中华、外高桥造船在上海,扬子江船业在江苏,大连船舶、恒力重工在辽宁。中船动力、WinGD在上海,镇江中船瓦锡兰在江苏,亚星锚链在江苏镇江,中天科技在江苏南通;宝钢在上海,南钢在南京,鞍钢在辽宁;振华重工在上海,博迈科在天津,蓬莱巨涛在山东。最后发现,珠三角只剩下广船国际一家。
这不是某一年、某一个行业的偶然。这是珠三角产业结构的一个长期特征。
前些天,笔者在江门走访一家做MEMS压力传感器的企业,它把国产传感器从“买来拆”一路做到“全球独此一家”。但这家广东引以为傲的专精特新企业,正在长三角布局分支机构。笔者问负责人,为什么不留在珠三角。他说了三条原因,条条都像在给珠三角的产业结构做诊断。
第一条,客户都在华东。恒力、三一、上汽、一汽、理想,还有那些机器人厂、谐波减速器厂,全在长三角。奇瑞给他们提的要求是“两小时答复、六小时见面”,光靠销售跑过去没用,打样、工艺、产品的人必须就地响应。
第二条,供应链更便宜。同一个特种不锈钢的金属加工件,他在华东找到的供应商,比广东平均便宜两成。原因他说得很透:广东的产业链是给消费电子准备的,“特别小、过亿只”;华东则适配汽车与工程机械,主打“百万级、重型、高可靠”。这是两条产业链,没有好坏,只有匹配不匹配。
第三条,人才。深圳开百万年薪请一个半导体专家,人家宁可八十万留在华东,因为那里是智力密集区。他给笔者算了笔账:一条流片线,在江苏当地坏了三小时能解决;在华东区域内十二小时;出了华东到武汉,要二十四到三十六小时;到广东,一周都未必能搞定。
最后他补了一句最重的话:“广东是全国芯片应用第一大省,却一条流片线都没有。”我们走了几十年的路,是“能买就买”。
这句话,把船舶、汽车、机器人三条链为什么都不以珠三角为主,一下子说透了。
珠三角的产业链基因,是1978年后“三来一补”、港资与出口轻工喂出来的:轻、快、小、量大、快迭代,天然锚定手机、家电、无人机等消费品。长三角的基因,则是计划经济时代重工业与国企喂出来的:重、精、慢、长周期、高可靠,天然锚定船舶、汽车、重型机械与电力装备等装备类产业。船舶要深水岸线和钢厂就近,汽车要精密铸造和车规认证,机器人要减速器、伺服系统和传感器——这些全是“装备级”的上游配套,长在长三角那一侧,一点也不奇怪。
但真正值得警惕的,是另一层错位:整机在珠三角,上游在长三角。
珠三角不缺整机和品牌,比亚迪在深圳,广汽、埃安、小鹏在广州,还有华为、大疆、美的。可往上游走一步,减速器、伺服系统、传感器、芯片流片、特种钢,几乎全在外省。
这是一种很微妙的失衡。我们吃到了应用层的红利,造出了全世界最多的手机、最多的无人机、最有竞争力的新能源车;但支撑这些整机的“心脏”:核心器件、材料、装备,却在长三角。一旦产业进入“必须自研上游、必须就近配套”的阶段,企业就只能往外跑。那家传感器企业的布局,不是个案,是信号。
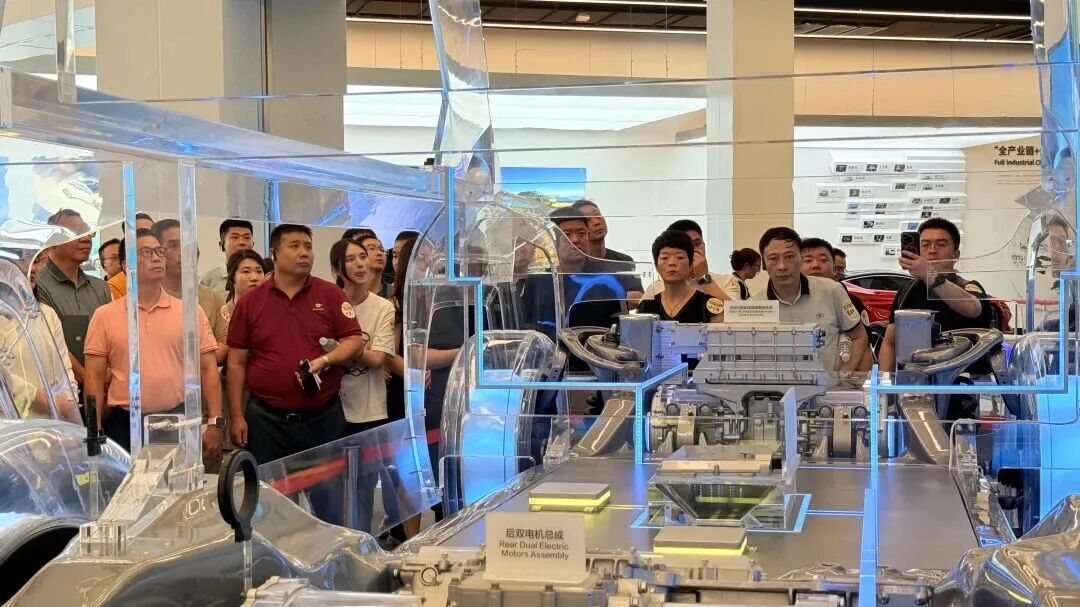
省促进会组织的“中国制造家·岭南商道标杆企业学习”活动,走进比亚迪,通过实地参访,帮助企业家把握智能制造趋势
往外跑的背后,还有几道珠三角一时半会儿翻不过去的坎。
人才。半导体、精密制造的人,聚集在长三角的高校和科研院所。相比之下,广东理工科底子薄,还叠加了珠三角本地人的“安逸”文化。那位企业掌门人讲了个例子:本地一个华南理工的机电硕士,他给到中高层级别的年薪,人家最后选择了去开网约车。因为本地人家里几套房,不愁吃不愁喝,“为什么要为几十万年薪天天加班”。这是珠三角的现实,也是广东本地人创新创业精神缺失的现实。
地理。造船要深水岸线、大船坞、钢厂就近、大件运输,珠三角的港口是集装箱型,不是造船型。
再看资本。长三角有产业资本、国资、耐心资本的传统;而广东的民间资本,长期更偏爱地产和贸易。
还有一道最容易被忽视的:认证与场景的时间沉淀。车规、船级认证动辄几年,苏州花了十五年把半导体产业链一点点堆起来,这是钱买不来的,“错过的时间就是错过的时间”。
其实珠三角的发展路径,在另外的路径。
应用创新、快迭代、出海这三样,珠三角稳居全国第一。消费电子、家电、无人机,做到全球第一;新能源整机产业聚集在这里;人形机器人的“场景侧”,深圳的反应速度无人能及。
所以真正的问题,从来不是“珠三角为什么不做船舶、汽车、机器人的供应链”,而是珠三角能不能在“应用—数据—场景”这条新链上,把被长三角拿走的上游,用另一种方式重新拉回来?
应用倒逼上游,场景定义技术,数据沉淀标准。当造家电、造手机、造无人机、造新能源车攒下的海量应用数据,能够反过来定义上游该做什么器件、什么材料、什么工艺的时候,珠三角就有机会在下一轮产业链的重构里,重新拿回主动权。
问题是,广东省是制造业大省,但并不是工业大数据的大省。我们所整天忙忙碌碌的工业互联网、产业大数据项目,产出的多是零散的远程视频,以及流通效率极低的碎片化数据,而非可以流动、能够赋能产业、能够夯实产业基础的工业大数据。
造船的供应链清单里没有珠三角,是历史的分工;但下一张清单里能不能有,取决于我们现在怎么选择。珠三角需要发现更多的消费场景,去定义未来的新产业。