据报道,9月8日,天津市组织了京津冀机器人整零对接会,有160家企业到场。星动纪元等整机企业把零部件需求、参数与河北、天津的部件厂对接。并以“一月一链、一季一群”的机制,撮合供需关系。
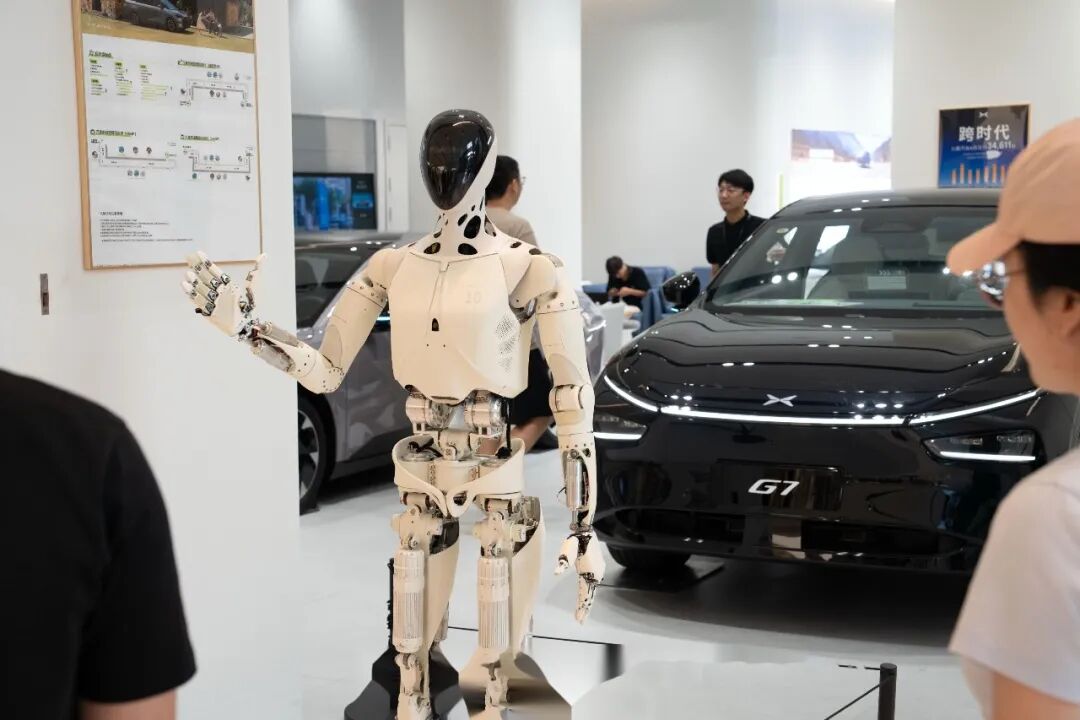
同日,广州小鹏首条人形机器人自动化产线启用,第一台IRON生成。两周前,小鹏公司的机器人业务刚融了九亿多美元,估值超过四百三十亿元,比小鹏汽车市值的一半还多。
在机器人发展上,一边是机器人产业对接,一边是资本与生产线。与宇树科技上市轰动一时相比较,似乎机器人产业的热度未降,而在不同的区域,对机器人发展的理解方式似乎不同。
本篇文章不谈金融,不谈技术路线,还是从供应链的角度,为珠三角机器人产业发展算几笔账。
01
汽车的前账
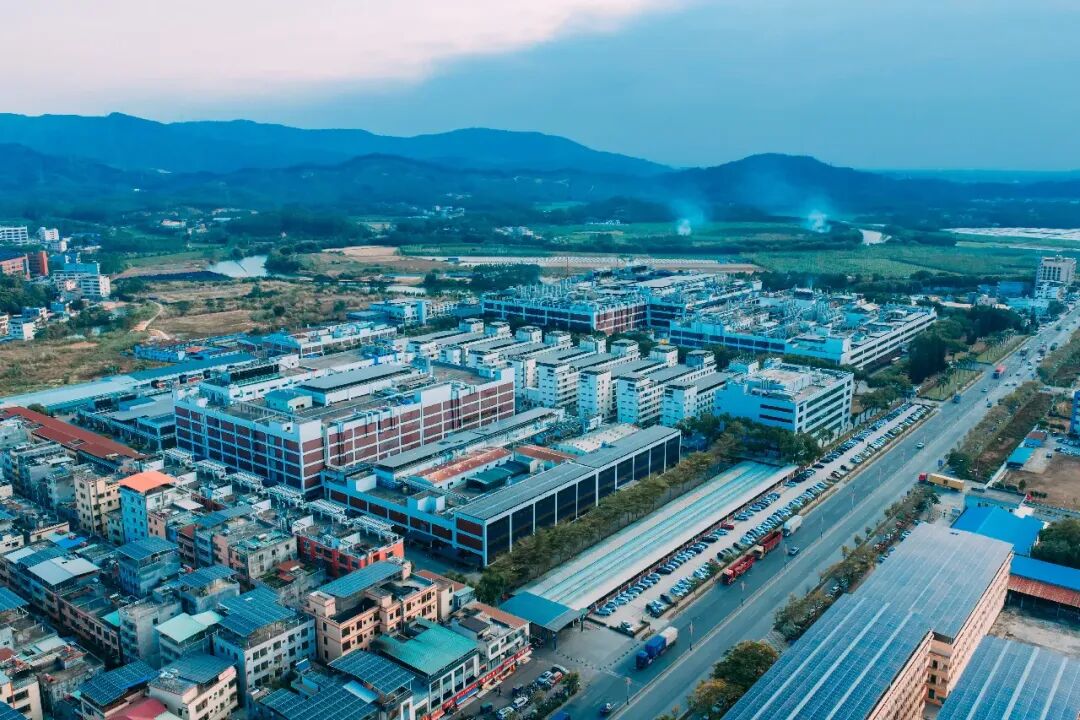
2024年,深圳以293.53万辆新能源车产量拿下“中国汽车第一城”。但供应链的账经不起细看:广州2022年整零比仅1比0.47,同期宁波、常州是1.6比1。珠三角的汽车供应链,显然跟不上汽车产业的发展,错过了新能源汽车产业发展的黄金期。
电动车把发动机换成电池、电机、芯片等零部件,版图重画,广州的新能源关键部件大量外购。广州市自己在产业规划里,把“零部件与整车制造不匹配”列为产业痛点。
整车强,不等于产业强。珠三角新能源汽车产业发展“头重脚轻”,产业链是产业发展板凳的深度,希望未来机器人产业的发展,珠三角不再错过。
02
一笔容易读歪的数字
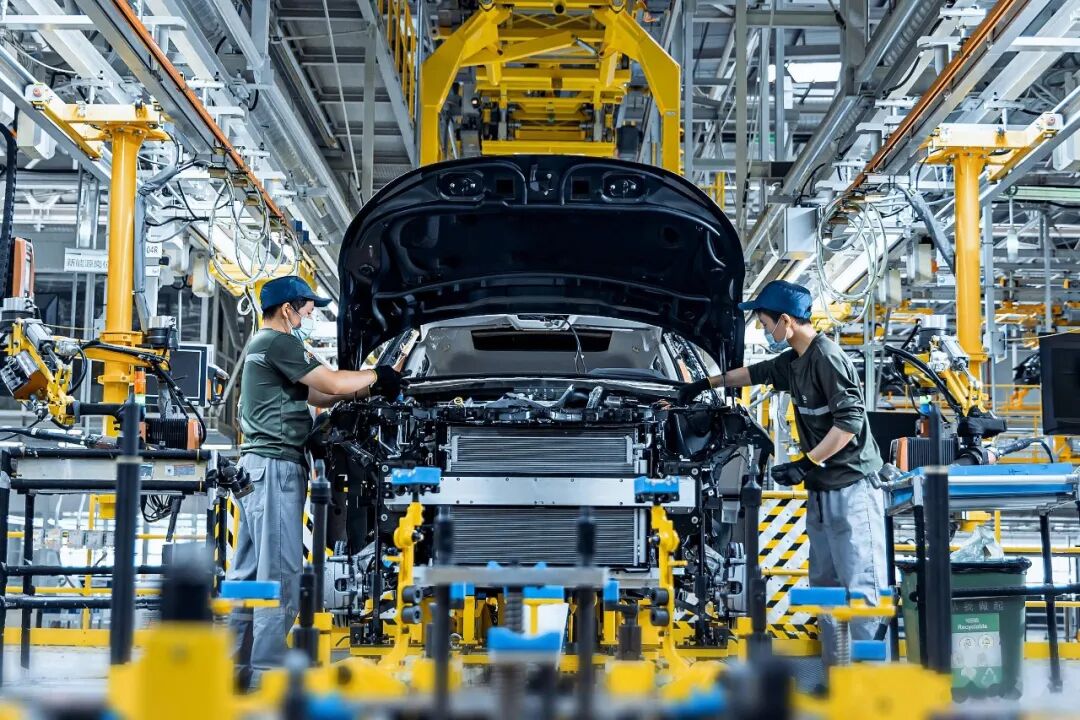
何小鹏在财报会上讲,IRON超过85% 的供应链合作企业与汽车业务重合。这句话常被读成“机器人跟汽车85%的零件一样”,其实是体系一致,供应商认证、质量管控、协同流程,汽车业务跑通以后,机器人也可以顺承。这也是特斯拉、小鹏汽车这样的汽车大厂成为机器人制造主阵地的原因所在。
珠三角需要把消费电子供应链“迁移”到机器人赛道。佛山提出的“家电机器人化、机器人家电化”方向值得系统化推进。小家电产业离人近、离家庭近、离场景近,向上延伸就是消费机器人的核心供应链。珠三角不需要从零构建供应链,而是把既有的电机、传感器、结构件、电池能力,有组织地对接机器人整机需求。
机器人今天是工业品,如果未来走进家庭,变成消费机器人,需要达到上千万台的量产良率、月月改款的节奏,这恰是珠三角练了三十年的产业节奏。产业发展不同于企业发展,产业需要组织。产业组织能力,也是近十年来长三角产业崛起的一大原因。
03
三千家企业,一场没开起来的对接会
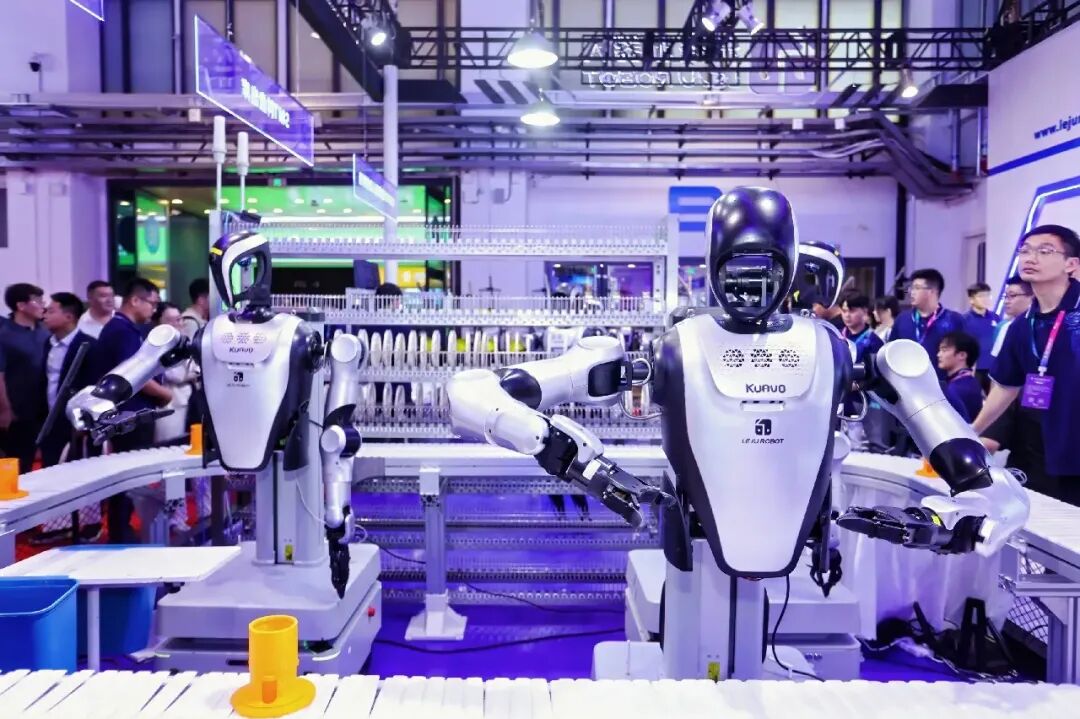
珠三角产业分工地图其实很清楚,广深做研发、算法、整机,莞佛惠中做结构件、电机、加工。要素齐备,分工明确。可摊开地图看,几千家供应链企业聚在珠三角区域,却找不到一个跨城市的整零对接机制。京津冀对接会撮合出了订单,珠三角的整机厂和配套厂,还在各自找、各自谈。
真正的差距,不在能不能做,而在产业有没有被组织起来。
消费电子基因长于造、短于想,而具身智能的竞争力是“大脑”。在大模型能力趋同、算法越来越难当护城河的节点,稀缺的是真实场景喂出来的数据:机器人在工厂、门店、家庭边干活边采集。珠三角的场景密度,既是对“大脑”短板的补偿,也是下一轮竞争里最贵的资产。
04
把“产业组织”做实
珠三角最要紧的一件,是把消费电子供应链有组织地提升。深圳的整机厂要什么参数,得让西岸的电机企业知道;广州的算法团队缺什么加工,得让东莞的厂子接得上。这需要固定的对接节奏、真实的需求清单、可核验的订单,发文件解决不了。
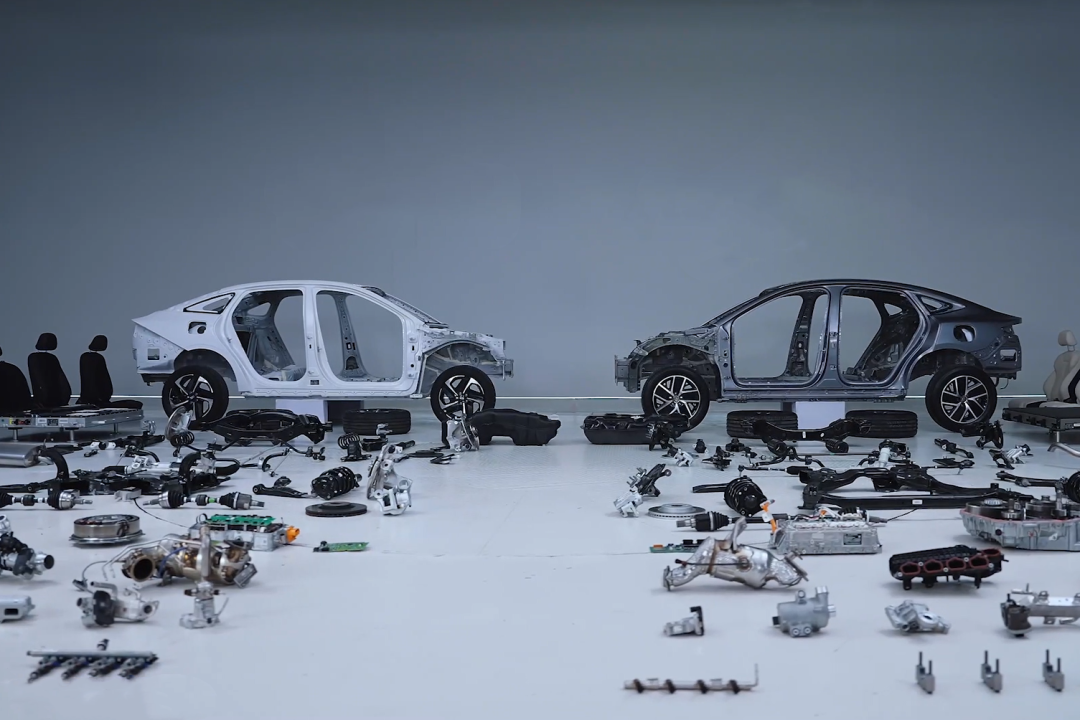
长三角的产业发展与产业大数据能够协同发展,法国公司A2MAC1中国总部位于上海嘉定,A2MAC1是全球最大的汽车大数据企业,该公司对超过两千部汽车进行拆解建模,服务全球汽车头部企业与供应链企业。
珠三角完全可以培育一个“机器人版A2MAC1”:对机器人整机进行系统拆解、零部件成本建模、技术路线对标,为中小零部件企业提供“进入龙头供应链标准、成本控制”的量化指引。
说到底,政策的重心,得从“招商”挪到“产业组织”。
05
结语
珠三角机器人产业发展要避免重复新能源汽车的老路,若还是只盯着整机落户、盯着产值数字,同样的遗憾会再来一遍。
这一次,消费电子的基因和场景资产给了珠三角一个更好的起跑位置。问题在于,它是否愿意认真审视自己的优势,并把它变成系统性的产业行动。